
Çelik jeostratejik dengeyle parlayacak

- Türkiye, Avrupa'nın en büyük çelik üreticisi olarak küresel pazarda rekabet ederken, 2025'te ham çelik üretiminin 1.85 milyar ton olması bekleniyor
- Türkiye'nin üretimi ise 38.1 milyon ton seviyesine ulaştı, ancak artan maliyetler ve düşük fiyat politikaları nedeniyle pazar baskısı artıyor
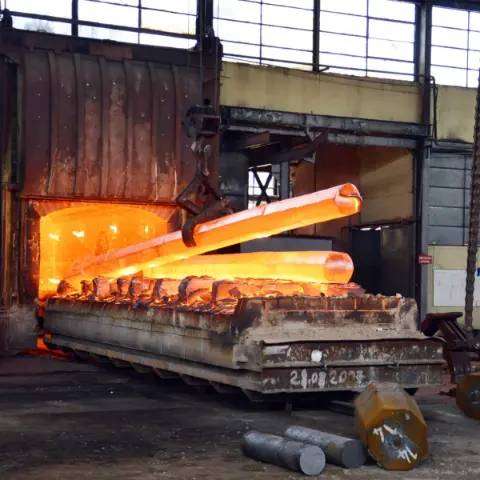
Küresel çelik sektörü, maliyet ve enerji baskısı altında artan rekabetle mücadele ederken, Avrupa’nın en büyük imalatçısı olan Türkiye, haddehaneleri sıcak tutmaya devam ediyor. Küresel ham çelik üretimi 2025’te 1.85 milyar ton olurken, Türkiye’nin üretimi 38.1 milyon ton seviyesine ulaştı.
Küresel üretimin yarısını tek başına gerçekleştiren Çin, Rusya’nın ardında yükselen ve üretim kapasitesini hızlı artıran Hindistan, son yıllarda pazardaki en aktif oyuncular. Ancak devasa kapasite sebebiyle küresel ve yerel pazarlar üzerindeki baskı artıyor.
Çin’in çelik sektörünü de etkileyen düşük fiyat politikası, rakip üreticileri zorluyor. Bu durum üreticiler küresel seviyede yüksek hammadde maliyetiyle karşılaşırken, alım gücü yüksek olmayan pazarlarda maliyeti fiyata yansıtamama gibi büyük bir piyasa paradoksu oluşturuyor.
Sektör temsilcilerinin paylaştığı bilgiye göre arz fazlasına rağmen son 10 yıldır küresel çapta çelik ihracatı artmıyor. TÜRKİYE ÜRETİMİ ARTIRIYOR Rekabet ve maliyet artışına rağmen Türkiye, ham çelik üretimini 2024’te yüzde 9.4, geçen yıl ise yüzde 3.3 oranında artırdı.
Türk çelik sektöründeki büyük firmalar, kapasite artırma yatırımlarını da sürdürüyor. Çin ise önceki iki yılda üretimini devasa oranda azalttı. Bunda ülkedeki konut üretiminde yaşanan daralmanın etkili olduğu belirtiliyor.
Çin’de inşaattaki kan kaybı konut üretiminde yüzde 12’yi, ticari binalarda ise yüzde 13’ü geçti. Bu sebeple Çinli çelik üreticileri diğer ülkelerde pazarlama operasyonlarına ağırlık verdi. Diğer yandan Avrupa’da da yeni konut ihtiyacına rağmen üretimin zayıf kalması, Türkiye’nin pazarlarında rekabeti iyice artıran diğer bir durum.
Sektörde rekabetin arttığı diğer alan ise hurda hammadde. Türkiye çelik üretiminin yüzde 75’ten fazlasını hurda hammadde ve ithal kütük ile yapıyor. Geri kalan oran cevherden üretimle gerçekleştiriliyor. KORUMA KISITLAMALARI ETKİLİYOR Avrupa Birliği’nin kendi sanayisini korumaya yönelik kısıtlamaları sebebiyle Türk firmalarının hurda ithalatı gittikçe zorlaşırken, yeşil dönüşüm ve temiz enerji kriterleri diğer kısıtlayıcı çerçeveleri oluşturuyor.
Ancak Türkiye, AB’nin karbonsuzlaşma ve emisyonu düşürme şartlarına uyum konusunda avantajlı durumda. Temiz çelik üretim imkanlarıyla Çinli firmalara karşı rekabet avantajı elde edilebileceği belirtilirken, Türkiye’de sektörün gündemindeki maliyet ve fiyat başlıkları vurgulanıyor.
Körfez’deki çatışmalar ve Hürmüz Boğazı krizi sebebiyle artan enerji maliyetleri çelik sektörünü de olumsuz etkiledi. Hem üretimde hem de navlunda maliyetler hızla yükseldi. Ayrıca iç piyasada Çin’den gelen ithal ürünlerin baskısı ve finansmanda yaşanan güçlükler de diğer büyük problemler.
Bu şartlara rağmen çoğu Avrupalı üreticiden daha iyi pozisyonda bulunan Türk çelik sektörü ise parlayacağı zamanı bekliyor. YENİ PROJELER TALEBİ YÜKSELTEBİLİR Özellikle Orta Doğu’da yeni koridorların, yeni enerji hatlarının ve yeni imar çalışmalarının, yıllardır beklenen talep artışını oluşturabileceği belirtiliyor.
Sektörde talebi artıracak potansiyel noktalar ise şunlar: Türkiye ile Basra Körfezi arasında hayata geçirilecek Kalkınma Yolu projesi ile demiryolu, paralelinde petrol boru hattı, elektrik şebekesi bu anlamda büyük potansiyel barındırıyor. Suriye’de de boru hattı projeleri ve şehirlerin imarı birçok üründe talebi artıracak.
Modern Hicaz Demiryolu Projesi de çelik talebinin olacağı diğer büyük proje. Suudi Arabistan’da doğu-batı yönlü yeni boru hatlarının ve paralelindeki yol ve elektrik hatlarının sektör için yeni iş alanı oluşturabileceği belirtiliyor.
Lübnan ve Mısır’da, yeni enerji projeleri hem karada hem denizde çelik ürünlere olan talebi artıracak. Türkiye’nin komşularında ve yakın coğrafyasında gündemde olan projeler çelik sektörü için büyük potansiyel taşırken; elektrifikasyon, yenilenebilir enerji ve yapay zeka için yapılacak yatırımların, talebi artıracak diğer unsurlar olduğu kaydediliyor.
Bu durumda proje ülkelerine yakın ve hızlı tedarikçi olan Türkiye, haddehaneleri tam kapasite çalıştırarak iyice parlatacak. AFRİKA’DA PAZAR GELİŞTİRİLEBİLİR İstanbul’da geçtiğimiz günlerde yapılan Steel Networking Summit 2026’da çelik sektörünü değerlendiren Kibar Dış Ticaret Genel Müdürü Salih Serdar Koçtürk, çelikte ticaret havuzunun daraldığını belirterek, şunları söyledi: “Dünyada çelik artık korumacılık duvarları altında yerel olarak üretilip tüketiliyor.
Türkiye Avrupa’nın 1 numaralı üreticisi, ancak iç pazar tüketimi de çok güçlü. Bu hem yerel gücümüzü hem de işleme kabiliyetimizi gösteriyor. Ancak Çin 13 milyon ton çelik ihraç ediyor. Bu da Türkiye’ninkiler dahil olmak üzere diğer pazarlarda baskıyı artırıyor.” Küresel pazarlardaki daralmaya karşı Afrika’da Türk çelik ihracatçıları için stratejik bir pazar olduğunu kaydeden Koçtürk, ayrıca Suriye’de ve Orta Doğu’daki bölgesel istikrar sağlandığında ortaya çıkacak altyapı ve yeniden inşa projelerinin Türk çeliği için talep oluşturacağını ifade etti.
HANGİ SEKTÖRLERDE ÇELİK KULLANIMI ARTACAK? Boru hattı projeleri: Yeni petrol ve doğalgaz boru hatları, şehirlerin su şebekelerinde kullanılan çelik borular. Demiryolu projeleri: Yeni ulaşım koridorlarında demiryollarının ihtiyacı olan binlerce kilometre ray çeliği.
Güneş enerjisi: Güneş enerjisi projelerinde kullanılan korozyona dirençli ürünler. Rüzgar enerjisi: Rüzgar türbinlerini taşıyan kulelerdeki yüksek mukavemetli çelik borular. Yapay zeka: Veri merkezi şasileri, sunucu kabinleri ve taşıyıcı çelik aksam.
İklimlendirme: Her türlü tesis ve işletmenin yanı sıra sunucular için havalandırma sacları. Elektrik şebekesi: Modern elektrik şebekelerinin tesisindeki ve trafolarda çelik ürünler. Elektrikli araçlar: Elektrik motorlarındaki yüksek teknolojili ürünler ve batarya muhafazaları.
Savunma sanayi: Zırh çelikleri ve yüksek alaşımlı yüksek alaşımlı çelikler. BORUDA TECRÜBELİ ÜRETİCİLER HAZIR Canada Border Services Agency (CBSA) tarafından yayımlanan çelik boru sektörü incelemesine göre Türkiye dikişli (kaynaklı) çelik boru üretiminde Avrupa’da birinci, dünyada 4. sırada.
Türkiye’de API 5L sertifikasına sahip, EN ISO 3183 standarlarına uygun spiral boru üretimi yapan, TANAP, Bakü Tiflis Ceyhan projeleri ve BRUA gibi projelerde iş yapan yerli firmalar mevcut (Borusan Boru, Tosçelik Spiral, Erciyas Çelik Boru, Noksel, Ümran Boru, Emek Boru). Bu ve bunun gibi tecrü- beler, Orta Doğu’daki hem de daha uzak pazarlarda gündemdeki projelerde Türk çelik sektörünü hazır üretici statüsüyle ön plana çıkarabilir.
BÖLGESEL BÜYÜME TAKİP EDİLMELİ Çelik piyasası analisti Alex Gordienko, Sırbistan’ın Belgrad kentinde yapılan Uluslararası Uzun Çelik Üreticileri ve İhracatçıları Birliği toplantısındaki konuşmasında, aşırı arza ve sert rekabete dikkat çekti. IMF’nin tahminlerine göre küresel GSYİH büyümesinin yüzde 3 civarında olacağını belirten Gordienko, ancak büyümenin henüz çelikte toparlanma sağlayacak nitelikte bir büyüme olmadığını söyledi.
Çelik üreticilerinin güçlü talebe ihtiyaç duyduğu Avrupa’da da büyümenin yavaş olduğunu vurgulayan Gordienko, “Bu yüzden dünyadaki GSYİH büyümesi, başkası için otomatik olarak ihracat talebine dönüşmüyor. Bölgesel büyüme projeksiyonlarına bakılmalı” dedi.
Günde en fazla 3 kritik gelişme. Bildirim kirliliği yok, anında bilgi.
Kategori: Genel
Yayın: 13 Kasım 2026 07:29 · Kaynak: istanbulticaretgazetesi.com