
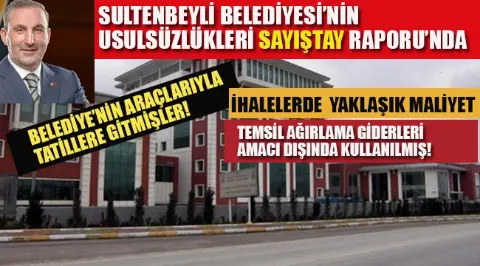
Sultanbeyli Belediyesi’nin Usulsüzlükleri Sayıştay Raporunda

- Müfettişler inceleme sonucu hazırladıkları raporda “İdare tarafından kiralama kapsamında edinilen binek araçların hafta içi, hafta sonu, resmî tatiller ile personelin yıllık izinli olduğu dönemde herhangi bir görev emri olmaksızın İstanbul,il dışında kullanıldığı, yakıt
BELEDİYE ARAÇLARIYLA TATİL
Müfettişler inceleme sonucu hazırladıkları raporda “İdare tarafından kiralama kapsamında edinilen binek araçların hafta içi, hafta sonu, resmî tatiller ile personelin yıllık izinli olduğu dönemde herhangi bir görev emri olmaksızın İstanbul,il dışında kullanıldığı, yakıt ve HGS (Hızlı Geçiş Sistemi) giderlerinin Belediye bütçesinden karşılandığı görüldüğünü belirtilerek, “Yapılan incelemelerde; personellerin geçmiş izinleri, İdarenin kiraladığı araçların yakıt sarfiyatları, HGS gider mevkileri ve araç takip sistemindeki geçiş verileri incelendiğinde araçların Belediye garajına bırakılması gibi bir uygulamanın bulunmadığı, araçların kişisel kullanımının olup olmadığına ilişkin herhangi bir takibin yapılmadığı anlaşılmış ve bu araçların bazılarının günlük işe gidiş gelişlerde, hafta sonu, resmî tatil ile yıllık izin dönemlerinde ilgiler tarafından kullanıldığı, araçların özel işler için il dışında kullanıldıkları ve ilgili tarihlerde herhangi bir görevlendirme yazılarının bulunmadığı tespit edilmiştir. Aynı zamanda görev mahalli dışında kullanılan araçların taşıt tanıma sistemi aracılığıyla yakıt giderlerinin ve HGS giderlerinin Belediye bütçesinden karşılandığı görülmüştür” deniliyor.
Bu şekildi kullanılan araçların, hangi tarihlerde nereye gittiği, hangi oto yolu kullandıkları, hangi istasyondan ne kadar yakıt alındığının tespit edildiğini, taşıt tanıma sistemi üzerinden gerçekleştirilen yakıt alımlarının Belediye bütçesinden karşılandığının görüldüğü belirtilerek. araçların kullanıldığı güzergahlar, oto yollar, yakıt alınan istasyonlar alınan saatler ve gidilen illerin isimlerine yer veriliyor.
Sultanbeyli’den başlayarak Türkiye’nin bir çok İl’ine İlçesine, Adapazarı, Çankırı, İzmit, Kartepe, Ankara, İzmir, Seferihisar, Balıkesir, Çeşme, Urla, Muğla, Kütahya Trabzon, Erzurum, Gümüşhane, Antalya ve bir çok ilçeye gidilmiş.
“İDARE KANITLAYICI BELGE SUNULAMADI”
Konuyu inceleyen Müfettişler, araçların usulsüz kullanımı ile ilgili, idarenin belge sunamadığını belirterek şu değerlendirmedi bulunuyor.
“Her ne kadar İdare tarafından söz konusu seyahatlerin resmi iş ve işlemler kapsamında yapıldığı ileri sürülse de; kamu idarelerinde bütün iş ve işlemlerin yazılılık esasına dayanması esastır. Ne denetim çalışmaları sırasında ne de savunma ekinde; diğer belediyelerden geldiği iddia edilen ön taleplere, yapılan görüşmelere, ifa edilen görev sonucunda hazırlanan raporlara veya kardeş kent faaliyetlerine dair hiçbir kanıtlayıcı belge sunulmamıştır.
Personelin yıllık iznini kullandığı tarihlerde gerçekleşen il dışı seyahatlerin, kanıtlayıcı belgelere ve yazılı bir görev onayına dayanmaksızın sonradan soyut ve şifahi beyanlarla kurum görevi olarak nitelendirilmesi; mevzuatın öngördüğü kayıt ve belgelendirme esasları ile kamu mali yönetiminin hesap verilebilirlik ve şeffaflık ilkelerine açıkça aykırılık teşkil etmektedir. Açıklanan nedenlerle, İdare tarafından gönderilen savunma bulgu konusu hususu karşılamadığından ileri sürülen gerekçeler yerinde görülmemiştir.
Sonuç olarak; yukarıda yer verilen mevzuat hükümleri ve yapılan açıklamalar çerçevesinde, kurum araçlarının bu şekilde şahsi amaç doğrultusunda kullanılmasının mevzuata aykırılık teşkil ettiği açıktır. Söz konusu kullanımların önlenmesi adına Kurum araçlarının görev dışında mesai bitimi ve hafta sonları Kurumda bırakılması, yıllık izin gibi durumlarda personel tarafından kullanımının önüne geçilmesi, kontrolün sağlanması amacıyla takip sistemi oluşturulması, tüm bunlara rağmen özel kullanımlar tespit edilir ise maliyetlerin ilgililerden tahsil edilmesi ve mevzuatta belirtilen işlemlerin yapılması gerektiği değerlendirilmektedir. “
TEMSİL AĞIRLAMA BÜTÇESİ, MAKAM DIŞINDA KULLANILMIŞ!
Müfettişlerin tespit ettikleri diğer bir konuda, Temsil Ağırlama Bütçesinin Belediye Başkanlık Makamı Dışında Diğer Birimlerce Kullanılması. Müfettişler, Başkanlık makamı tarafından kullanılması gereken temsil ağırlama bütçesinin aynı zamanda diğer harcama birimlerince bütçesine ödenek konulmak suretiyle kullanıldığının görüldüğünü belirterek “İdarenin hesap ve işlemlerinin incelenmesi neticesinde, Destek Hizmetleri Müdürlüğü, Kültür İşleri Müdürlüğü, Basın Yayın ve Halkla İlişkiler Müdürlüğü ile Gençlik ve Spor Hizmetleri Müdürlüğü bütçesine temsil ağırlama ödeneği konulduğu tespit edilmiştir.”
Temsil tanıtma bütçesi sadece başkanlık makamını temsile yetkili olan belediye başkanının yapabileceği harcamalar olduğundan bütçenin başka herhangi bir müdürlük uhdesindeki harcama yetkilisince kullanılması mümkün görülmemektedir.” Deniliyor.
Belediyenin savunmasını yerinde bulmayan Müfettiş “Temsilcisi olan belediye başkanının bu sıfatının gereği olarak" yapılacağı açıkça hüküm altına alınmıştır. Bu giderler, icracı müdürlüklerin kendi hizmet alanlarıyla ilgili rutin faaliyet giderleri değil, doğrudan Başkanın makamına ve temsil yetkisine sıkı sıkıya bağlı harcamalardır.
İdarede ismen "Başkanlık Makamı" adında bir harcama biriminin bulunmaması, bu nitelikteki ödeneklerin diğer müdürlüklerin bütçelerine dağıtılmasını haklı kılmamaktadır.
Doğrudan Belediye Başkanına bağlı olarak çalışan ve makamın iş ve işlemlerini yürütmekle
görevli Özel Kalem Müdürlüğü bulunmasına rağmen, makama ait temsil ve ağırlama
ödeneklerinin diğer harcama birimleri uhdesinde yer alması mevzuatın amacına aykırıdır.
Söz konusu harcamaların Başkan onayıyla yapılıyor olması da bütçelemedeki bu hatayı
yasal hale getirmemektedir. Diğer birimlerin kendi görev alanlarına giren hizmetler (tanıtım,
etkinlik, organizasyon vb.) için bütçenin "temsil ve ağırlama" tertibini değil, mal ve hizmet
alımına ilişkin diğer bütçe tertiplerini kullanmaları esastır. Sonuç olarak, temsil ve ağırlama bütçesinin Başkanlık makamı dışında, diğer harcama birimlerine ödenek konulmak suretiyle kullanılmasının mevzuata uygun olmadığı değerlendirilmektedir.”deniliyor.
İHALELERDE YAKLAŞIK MALİYET MEVZUATA AYKIRI YAPILMASI
Müfettişlerin tespit ettiği diğer bir konuda İhalelerde “Yaklaşık Maliyet Hesabına Esas İş Miktarlarının Tespitinin Mevzuatta Öngörülen Şekilde Yapılmaması”
Müfettiş, inceleme sonrası yaptığı tespitte, idarenin bazı yapım işlerine ait yaklaşık maliyet hesaplarında, iş miktarlarının mevzuatta öngörülen usullere uyulmadığının tespit edildiğini, belirterek,
İdare tarafından gönderilen savunmada özetle; bulgu konusu işlerin hava koşulları ve vatandaş talepleri gibi öngörülemeyen etkenlere bağlı olarak şekillenen, ilçe genelini kapsayan bakım-onarım işleri olduğu, 4734 sayılı Kanun'un 62'nci maddesi uyarınca bu nitelikteki işlerin uygulama projesi hazırlanması zorunluluğundan istisna tutulduğu ve ihaleye kesin proje üzerinden çıkılabileceği, işin dinamik yapısı gereği ihale aşamasında ayrıntılı mahal ve metraj listesi hazırlamanın zorluğu nedeniyle
miktarların tahmini belirlendiği ve hakediş ödemelerinin fiili imalat üzerinden yapılması
sebebiyle kamu zararı oluşmadığı ileri sürülmüş olmakla birlikte; bundan sonraki ihalelerde
mevzuatın aradığı kesin proje, mahal ve metraj listelerinin eksiksiz hazırlanması konusunda
gerekli hassasiyetin gösterileceği ifade edilmiştir. Sonuç olarak, yapım işi ihalelerinde yaklaşık maliyetin mevzuata uygun şekilde; proje,mahal listesi ve metraj çalışmalarına dayalı olarak hazırlanması gerekmektedir.”
Günde en fazla 3 kritik gelişme. Bildirim kirliliği yok, anında bilgi.
Kategori: Spor
Yayın: 14 Kasım 2026 10:14 · Kaynak: ilkhaber.biz