
SAYIŞTAY’ın Maltepe Belediyesi raporunda neler var? İşte çarpıcı 34 dosya!
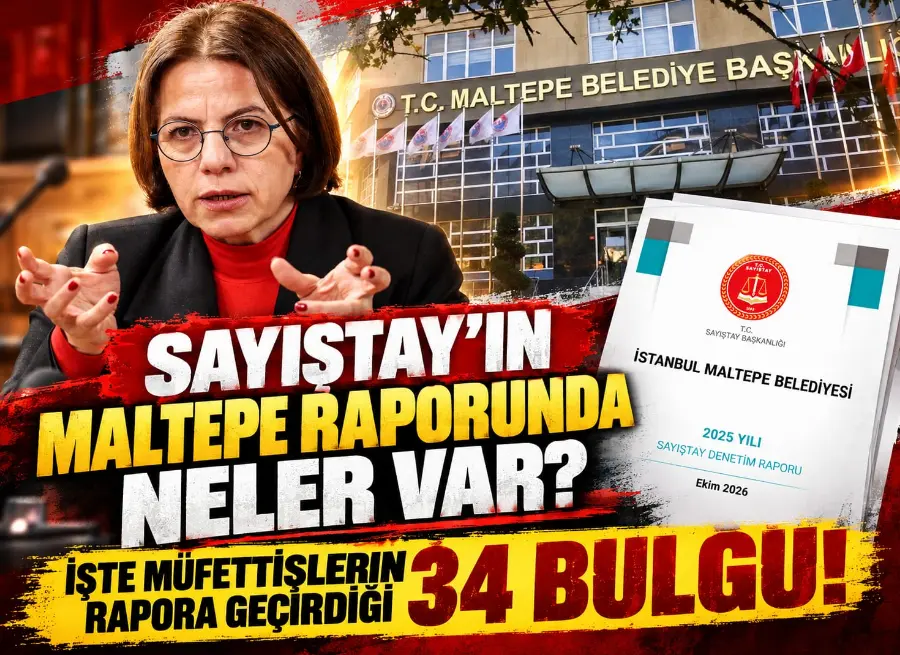
- Maltepe Belediyesi’nde; 10 bin 382 işyerinin ruhsat kaydıyla eşleşmemesi, uygulanmayan 41 yıkım kararı, amacı dışında kullanılan otopark gelirleri, ihalesiz kullandırılan belediye taşınmazları, tahsil edilmeyen Sayıştay alacakları ve milyarlık bütçe işlemleri mercek altında!
0 Paylaş Bu veya Kopyala Beğen Maltepe Belediyesi’nde; 10 bin 382 işyerinin ruhsat kaydıyla eşleşmemesi, uygulanmayan 41 yıkım kararı, amacı dışında kullanılan otopark gelirleri, ihalesiz kullandırılan belediye taşınmazları, tahsil edilmeyen Sayıştay alacakları ve milyarlık bütçe işlemleri mercek altında!
Sayıştay Başkanlığı’nın Ekim 2026’da yayımladığı Maltepe Belediyesi 2025 Yılı Denetim Raporu, belediyenin mali yönetimi, imar uygulamaları, taşınmazları, personel işlemleri, gelir tahsilatı ve ihalelerine ilişkin dikkat çekici tespitleri ortaya koydu.
92 sayfalık raporda, mali tabloların güvenilirliğini etkileyen 2 bulgu ile diğer denetim konularına ilişkin 32 bulgu olmak üzere toplam 34 bulgu yer aldı.
Sayıştay denetçilerinin incelemelerinde, belediyenin gelir kaybına yol açan uygulamalardan ruhsatsız olduğu değerlendirilen işyerlerine, tahliye edilmeyen taşınmazlardan uygulanmayan yıkım kararlarına kadar çok sayıda sorun tespit edildi.
Özellikle 10 bin 382 işyerinin ruhsat kayıtlarıyla eşleşmemesi, 54 yıkım kararından 41’inin uygulanmaması, 32 belediye taşınmazına ecrimisil tahakkuk ettirilmesi ve bazı ihalelerde yaklaşık maliyet ile sözleşme bedeli arasındaki büyük farklar raporun öne çıkan başlıkları arasında yer aldı.
Raporda belediyenin yazılı açıklamalarına da yer verilirken, bazı konularda çalışmaların başlatıldığı, bazı uygulamalarda ise gerekli düzeltmelerin yapılacağı bildirildi.
Sayıştay raporuna göre Maltepe Belediyesi’nin 2025 yılı başlangıç bütçesi 6 milyar 200 milyon TL olarak belirlendi. Ancak yıl sonunda bütçe gelirleri ve giderleri öngörülen seviyeye ulaşamadı.
2025 yılında belediyenin personel giderleri 613 milyon 44 bin 544 TL, sosyal güvenlik primi giderleri 50 milyon 325 bin 746 TL, mal ve hizmet alım giderleri 3 milyar 227 milyon 392 bin 892 TL, faiz giderleri 31 milyon 503 bin 429 TL, sermaye giderleri ise 262 milyon 811 bin 446 TL olarak gerçekleşti.
Belediyenin 2024 yılında yaklaşık 1 milyon 590 bin TL olan faiz gideri, 2025 yılında 31,5 milyon TL’ye yükseldi. Sayıştay’ın karşılaştırmalı tablosuna göre faiz giderlerindeki artış oranı yüzde 1.881,50 oldu.
2025 yılı bütçe giderleri bir önceki yıla göre yüzde 44,52 artarken net bütçe gelirleri yüzde 62,08 artış gösterdi. Bununla birlikte bütçe giderleri için ayrılan ödeneklerin yalnızca yüzde 68,80’i kullanıldı.
Belediyenin 1 milyar 798 milyon TL olarak öngördüğü vergi gelirlerinde net tahsilat yaklaşık 626 milyon TL’de kaldı. Vergi gelirlerinin bütçe tahminine göre gerçekleşme oranı yüzde 34,82 oldu. Bu tablo, belediyenin gelir tahminleri, harcama öncelikleri ve kaynak yönetimine ilişkin önemli soruları gündeme getirdi.
İŞTE SAYIŞTAY DENETÇİLERİNİN TESPİT ETTİĞİ 34 BULGU
Sayıştay, Maltepe Belediyesi’nin 2024 yılı kapanış kayıtlarıyla 2025 yılı açılış kayıtları arasında önemli uyumsuzluklar tespit etti. Denetim raporunda altı ayrı muhasebe hesabındaki farklılıklara dikkat çekildi. Bunlar arasında 500 numaralı hesapta yaklaşık 161 milyon 809 bin TL, 570 numaralı hesapta 434 milyon 186 bin TL, 580 numaralı hesapta ise 272 milyon 376 bin TL tutarında farklılık bulundu.
2024 yılı kapanışında sıfır görünen bazı hesapların 2025 yılına milyonlarca liralık bakiyeyle aktarıldığı belirtildi. Belediye yönetimi, bazı farklılıkların muhasebe programının değiştirilmesi sırasında ortaya çıkan aktarma hatalarından kaynaklandığını açıkladı.
Sayıştay ise muhasebe kayıtlarının yıllar arasında eksiksiz uyum göstermesi gerektiğini vurguladı.
Buradaki tutarlar denetim raporunda tespit edilen muhasebe bakiyesi farklılıklarını ifade ediyor; doğrudan kaybolan veya zimmete geçirilen para anlamına gelmiyor.
Sayıştay, belediyeye ait bazı taşınmazlarda arsa bedeli ile arsa üzerinde bulunan yapı bedelinin ayrı ayrı muhasebeleştirilmediğini belirledi. Mevzuata göre arsaların 250-Arazi ve Arsalar Hesabı’nda, binaların ise 252-Binalar Hesabı’nda izlenmesi gerekiyor.
Raporda bu ayrımın yapılmamasının belediyenin mal varlığının doğru şekilde gösterilmesini engelleyebileceği değerlendirildi. Belediye yönetimi, konuyla ilgili çalışmaları başlatacağını bildirdi.
Maltepe Belediyesi’nin ihale ettiği bazı yapım işlerinde yüklenicilerin yaptırmak zorunda olduğu bütün riskler (all risk) sigortalarına ilişkin ödeme ve geçerlilik belgelerinin hakediş dosyalarında bulunmadığı tespit edildi.
Sayıştay, taksitli sigorta primlerinin ödendiğini ve poliçelerin yürürlükte olduğunu gösteren sigorta şirketi teyitlerinin hakediş öncesinde alınması gerektiğini belirtti. Belediye sigortaların yapıldığını ve primlerin ödendiğini savundu. Ancak Sayıştay, gerekli belgelerin denetime sunulmadığını bildirdi.
Raporun önemli bulgularından biri de otopark gelirleriyle ilgili oldu. Sayıştay denetçileri, otopark tesisi amacıyla tahsil edilen paraların bir bölümünün vadeli hesaplarda değerlendirilmediğini, ayrıca bu kaynakların belediyenin genel giderlerinde kullanıldığını tespit etti.
Otopark Yönetmeliği’ne göre bu hesaplarda biriken gelirlerin otopark yapımı ve mevzuatta belirlenen amaçlar doğrultusunda kullanılması gerekiyor. Denetçiler, otopark gelirlerinin belediyenin diğer harcamalarına aktarılmasının mevzuata aykırı olduğunu belirtti.
Belediye yönetimi bundan sonraki dönemde otopark hesabının amacına uygun kullanılmasına özen göstereceğini açıkladı.
Sayıştay, Maltepe Belediyesi’nin mülkiyetinde veya tasarrufunda bulunan 32 taşınmaz için 2025 yılında ecrimisil tahakkuk ettirildiğini belirledi. Denetim raporuna göre bazı taşınmazlar kiralama ihalesi yapılmadan kullanılırken işgalcilerden geçmişe dönük ecrimisil alınması, olağan kiralama uygulamasına dönüşmüş durumda.
Sayıştay, ecrimisilin bir kira bedeli olmadığını, haksız kullanımdan kaynaklanan tazminat niteliğinde bulunduğunu hatırlattı. Belediye, taşınmazların tahliyesi ve kullanım amaçlarına uygun hale getirilmesi için çalışmalar yürüttüğünü açıkladı.
Sayıştay ise kiralamaya uygun yerlerin ihale edilmesini, diğerlerinin tahliye edilmesini istedi.
Raporun en dikkat çekici tespitlerinden biri, belediyedeki işyeri kayıtlarının karşılaştırılmasıyla ortaya çıktı. 31 Aralık 2025 tarihi itibarıyla Ruhsat ve Denetim Müdürlüğü kayıtlarında 9 bin 893 işyeri bulunurken, Mali Hizmetler Müdürlüğü’nün Çevre Temizlik Vergisi kayıtlarında 20 bin 275 işyeri tespit edildi.
İki birimin kayıtları arasında 10 bin 382 işyerilik fark oluştu. Sayıştay, bu işyerlerinin ruhsatsız faaliyet gösteriyor olabileceğini değerlendirirken belediyenin işyeri açma izni harcı bakımından gelir kaybına uğradığına dikkat çekti.
Ancak kayıt farkı 10 bin 382 işletmenin tamamının kesin olarak ruhsatsız olduğunun kanıtı değil. Denetim raporunda bu işyerlerinin sahada tek tek kontrol edilmesi istendi. Belediye yönetimi denetimlerin artırıldığını açıkladı.
Buna karşılık Sayıştay, kayıt farklılığının giderildiğini veya ruhsatsız olduğu değerlendirilen işyeri sayısının azaldığını gösteren yeni belgelerin sunulmadığını belirtti.
Bu durumun yalnızca belediye gelirlerini değil işyeri güvenliğini ve vatandaşların sağlığını da ilgilendirdiği vurgulandı.
Sayıştay, Maltepe’de aynı binada bulunan bağımsız bölümlerin farklı inşaat sınıflarına göre emlak vergisine tabi tutulduğunu tespit etti. Bu farklılık aynı nitelikteki dairelerin farklı vergi değerleri üzerinden değerlendirilmesine neden olabilecek bir uygulama olarak rapora girdi.
Raporda bina inşaat harcı hesaplamalarında mevzuata aykırı uygulamalar bulunduğu belirtildi. Sayıştay, harca esas inşaat alanı hesaplanırken sığınak, merdiven sahanlığı, ortak garaj, depo, kalorifer dairesi, kapıcı dairesi ve kömürlük gibi bölümlerin hesaplamadan çıkarılmadığını tespit etti.
Bu uygulamanın belediye gelirlerinde kanuni dayanağı olmayan artışa neden olduğu değerlendirildi. Belediye, geçmiş dönemlere ilişkin inceleme ve düzeltme çalışmalarına başladığını açıkladı.
Sayıştay denetiminde, belediyenin envanterinden çıkarılmış olmasına rağmen 17 taşıtın Türkiye Noterler Birliği kayıtlarında hâlâ Maltepe Belediyesi adına tescilli olduğu görüldü.
Araçların kamu kurumlarına devredilmesi, hibe edilmesi, satılması veya hurdaya ayrılması gibi işlemler sonrasında tescil kayıtlarının güncellenmediği tespit edildi. Denetçiler, taşıtların kayıtlarının gerçek durumlarına uygun hale getirilmesi gerektiğini belirtti.
Maltepe Belediyesi ile yetkili sendika arasında imzalanan ve 1 Ocak 2024 ile 31 Aralık 2025 tarihleri arasında geçerli olan sosyal denge tazminatı sözleşmesi de denetime takıldı.
Sayıştay, sözleşmede sosyal tesislerden ücretsiz veya indirimli yararlanma, konut edindirme yardımı, ücretli izin, kreş ve ulaşım gibi konulara ilişkin hükümler bulunduğunu belirledi. Denetçiler, sosyal denge sözleşmesinin yalnızca sosyal denge tazminatına ilişkin düzenlemeleri kapsayabileceğini, diğer sosyal hakların bu sözleşme kapsamında düzenlenemeyeceğini değerlendirdi.
Belediye yönetimi sendikal haklar ve uluslararası sözleşmelere dayanarak uygulamayı savunsa da Sayıştay aykırılık değerlendirmesini sürdürdü.
Maltepe Belediyesi Teftiş Kurulu Müdürlüğü’ne yapılan iki atama Sayıştay tarafından mevzuata aykırı bulundu. Raporda daha önce mali hizmetler uzmanı olarak görev yapan iki kişinin, müfettişlik giriş sınavına tabi tutulmadan müfettiş kadrosuna naklen atandığı belirtildi.
Söz konusu atamalardan birinin 31 Aralık 2021, diğerinin 22 Şubat 2024 tarihinde gerçekleştirildiği kaydedildi. Sayıştay, mali hizmetler uzmanlığı kadrosunun müfettişlik için gereken denetim elemanlığı statüsüyle aynı kabul edilemeyeceği değerlendirmesinde bulundu.
Belediye yönetimi ise yönetmelik değişiklikleri ve mali hizmetler uzmanlarının denetim görevleri üzerinden atamaları savundu.
Günde en fazla 3 kritik gelişme. Bildirim kirliliği yok, anında bilgi.
Kategori: Ekonomi · Bölge: İstanbul/Maltepe
Yayın: 02 Kasım 2026 07:38 · Kaynak: sariyergazetesi.com